
Actualizado el 30/12/2019 12:12 Compartir
Para conseguirlo, señala Matesanz, “se pondrán en marcha las llamadas Soluciones Rápidas o Quick Fixes, cuatro medidas que pretenden ser temporales hasta que el Sistema Común del IVA sea modificado sobre la base de un sistema de tributación en destino, que se prevé que entre en vigor en julio de 2022, si no se retrasa su aprobación unánime por todos los Estados miembros de la UE”. Esas medidas afectan a: las existencias de reserva o call-off-stock, las operaciones en cadena, el NIF IVA y la prueba del transporte intracomunitario.
La primera de ellas pretende terminar con la falta de uniformidad y armonizar las empresas que quieren operar bajo el sistema de call-off-stock. En estos momentos, cuando se transfieren bienes de un Estado a otro para mantener un stock en las instalaciones de los clientes y agilizar las entregas, el proveedor debe registrarse a efectos del IVA en el país donde se almacenan, pues es el propietario hasta que se produzca la venta a su cliente. Mientras algunos países de la UE aplican simplificaciones administrativas, otros no lo hacen.
La Directiva 2018/1910 elimina la obligatoriedad del registro en los casos en que, “en el momento del transporte de los bienes a otro Estado miembro, el proveedor ya conoce la identidad de la persona que adquiere los bienes, a la que se entregarán en una fase posterior”. Esto significa que será el comprador quien declarará la adquisición de forma directa, “siempre que se cumplan las condiciones y los plazos de almacenamiento detallados en la norma comunitaria”, apunta el director de Spanish VAT Services Asociados.
La segunda modificación afecta a las operaciones en cadena, que se refieren a sucesivas entregas de bienes con un único transporte intracomunitario en las que intervienen varios operadores económicos que actúan de forma consecutiva como compradores y vendedores de una misma mercancía, “operaciones muy habituales en la compraventa internacional de mercancías”, comenta Matesanz. En este caso, explica, al existir dos ventas sucesivas pero un único transporte intracomunitario solo una de ellas puede tener la consideración de entrega intracomunitaria exenta del IVA, “y determinar cuál de las dos está exenta no es tarea fácil”.
La Directiva del IVA contará con un nuevo artículo a partir de enero, el 36.bis, que regulará la tributación de estas ventas cuando existan tres partes involucradas, los bienes se transporten de un Estado a otro y ese movimiento se realice directamente desde el primer proveedor hasta el operador que ocupa la última parte de la cadena. “Pese a que se mantienen algunas incertidumbres, la entrada en vigor de la norma beneficiará a las compañías que se dediquen a la compraventa internacional de mercancías”, opina Fernando Matesanz.
La tercera solución que entrará en vigor en enero es la obligación de contar con un NIF IVA intracomunitario para poder realizar entregas intracomunitarias de bienes exentas. Actualmente, están sujetas al IVA en España cuando el transporte se inicia en este país, pero tienen un régimen especial de exención cuando el adquiriente es un empresario o profesional y el transporte lo efectúa el vendedor, el comprador o un tercero en virtud del cual los bienes son enviados de un Estado miembro a otro.
En este caso, la directiva que entra en vigor el 1 de enero modifica el artículo 138 de la Directiva del IVA, que regula la exención en las entregas intracomunitarias de bienes y hasta ahora no señala que sea obligatorio disponer de un NIF IVA para poder aplicar la exención. Desde el 1 de enero de 2020, ese mismo artículo modificado exige contar con un NIF IVA para beneficiarse de la exención. “Es decir, el destinatario de la operación deberá comunicar un NIF IVA válido a su proveedor. De lo contrario, este debería repercutir IVA en su factura, puesto que no se estaría cumpliendo con uno de los requisitos necesarios para aplicar la exención”, detalla Matesanz, quien también considera que esta tercera medida puede ser “polémica” y “una dificultad añadida” para el comercio intracomunitario de bienes.
Lo justifica en que “se multiplicarán las solicitudes de devolución de IVA por el procedimiento especial” y “la directiva que regula el procedimiento especial de devolución contempla de forma expresa que este no resulta de aplicación en los casos en los que se ha repercutido el IVA como consecuencia de una entrega intracomunitaria de bienes, sin que, por el momento, exista la intención de modificar este precepto”.
La cuarta y última de las Soluciones Rápidas se refiere a la determinación de medios de prueba válidos para poder demostrar la existencia de un transporte intracomunitario de bienes. No todos los Estados miembros recogen en su normativa un listado de documentos que pueden utilizarse como prueba del transporte intracomunitario. Esto ha provocado, según Fernando Matesanz, “una total falta de uniformidad en el seno de la Comunidad, lo que implica inseguridad jurídica para los operadores”.
Por este motivo, por el cambio que entrará en vigor el 1 de enero se entenderá que los bienes han sido transportados de un Estado miembro a otro si el vendedor indica que han sido expedidos por él o por un tercero en su nombre y se encuentra en posesión de dos elementos de prueba no contradictorios relativos al transporte o si está en posesión de un documento de transporte en combinación con cualquier elemento de prueba no contradictorio que justifique la realización de la operación. Si el transporte ha sido organizado por el comprador, deberá contar también con una declaración escrita por él mismo en la que consten sus datos, la cantidad y naturaleza de los bienes, fecha y lugar de entrega e identificación de la persona que los acepte en su nombre. El director de Spanish VAT Services considera que “esta medida tiene un margen de incertidumbre debido a que los documentos podrán ser refutados por la Administración”. No obstante, afirma que “siempre son bienvenidas las actuaciones que favorecen la armonización fiscal en todos los países de la Unión Europea”.
-
 11,8 millones al concierto del servicio de ayuda a domicilio (SAD) de Es Raiguer para 2026-2030
-
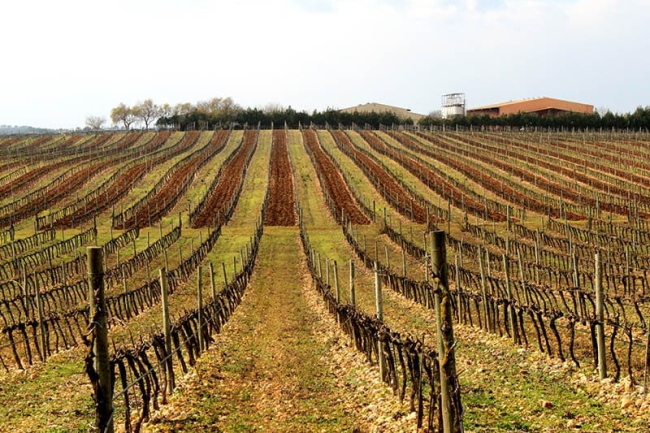 Aprobada la adquisición de Son Bordils, la primera finca experimental agraria propia de las Illes Balears
-
 El paro vuelve a aumentar en Baleares por primera vez en cinco años a raíz de la regularización extraordinaria
-
 El Consell de Mallorca concede a Artà el distintivo de «Bones Pràctiques» por la iniciativa «Obri la porta al bon tracte»
-
 PIMEM advierte que el acceso a la vivienda es uno de los mayores problemas sociales, pero ya también empresarial
-
 Emergencias pide «no confiarse y mantenerse actualizado» durante el fin de semana ante una situación meteorológica inestable
-
 El PP advierte a Sánchez de que cargar la política de vivienda sobre los pequeños propietarios solo conseguirá reducir la oferta y subir los precios
-
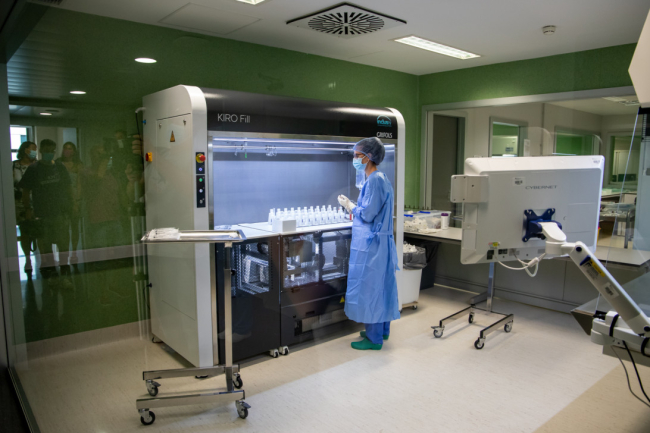 El Hospital Universitario Son Espases invierte un millón de euros para crear tres salas blancas
-
 El Govern inicia las mesas sectoriales para definir con las empresas el futuro de la industria balear
-
 El paro repunta en septiembre en Baleares (1,9%) y rompe una larga tendencia a la baja
-
 El PSIB-PSOE se presenta como alternativa a Sóller para resolver la saturación del municipio y el problema de la carencia de vivienda
-
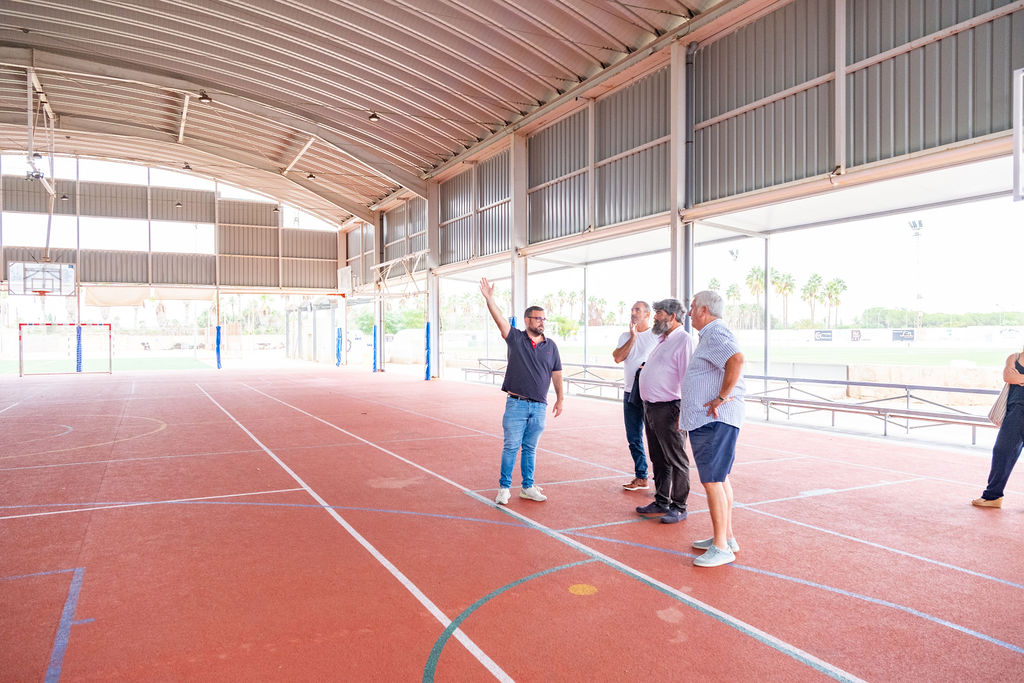 Ses Salines culmina las mejoras de las instalaciones deportivas municipales con una inversión de casi 214.000 euros aportados por el Consell de Mallorca
-
 El PP de Manacor denuncia que Oliver ha tardado un año y medio en aplicar la propuesta de videovigilancia y ahora solo anuncia cuatro cámaras
-
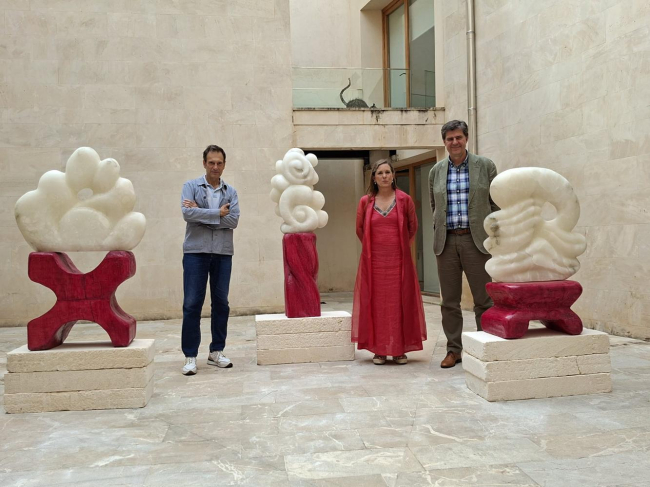 La Dirección General de Cultura llena de arte el patio de Ca n’Oleo con esculturas de la artista Isabela Lleó
-
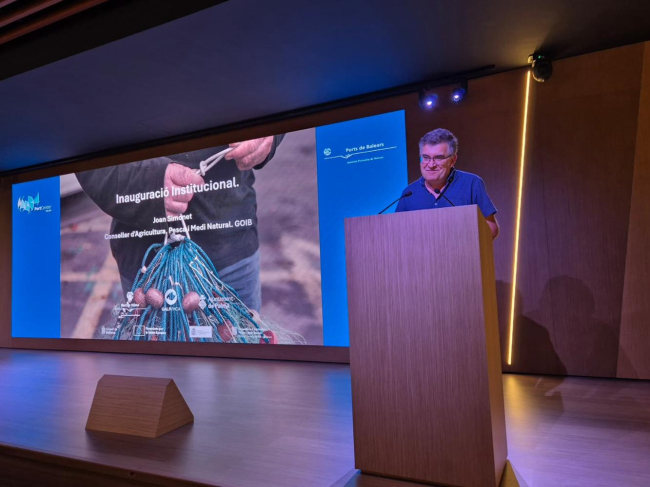 Simonet reivindica el protagonismo de los pescadores en la gestión y la conservación de los recursos marinos
-
 El CentreBit Menorca lidera un proyecto de colaboración tecnológica para recuperar el exoesqueleto de rehabilitación del Hospital Sant Joan de Déu de Palma
-
 La nueva aplicación del TIB supera las 51.500 personas usuarias durante la primera semana de funcionamiento
-
 El Ayuntamiento de Alaró destina cerca de 24.000 euros a la mejora y renovación del Teatro Municipal
-
 PortsIB abre el plazo para renovar las autorizaciones temporales de amarres en cinco puertos de Mallorca
-
 El Govern activará a partir del 13 de octubre la campaña para fijos discontinuos con un nuevo sistema de cita previa
- Contacto
- www.noticiasmallorca.es
- publicidad@noticiasmallorca.es
- Tarifas Publicidad

Copyright © noticiasmallorca.es es una marca registrada. Todos los derechos reservados.